Taschengeld: Planen mit einem begrenzten Betrag
Was habe ich zur Verfügung? Was möchte ich ausgeben, was zurücklegen? Ein einfacher Plan macht diese Entscheidungen sichtbar.
Kurz erklärt
Mit einem begrenzten Betrag kannst du planen: Was ist dir wichtig, was kostet es, und was möchtest du zurücklegen? Nicht alles geht gleichzeitig. Familien regeln Taschengeld unterschiedlich; Geldbesitz ist kein Maß für den Wert eines Menschen.
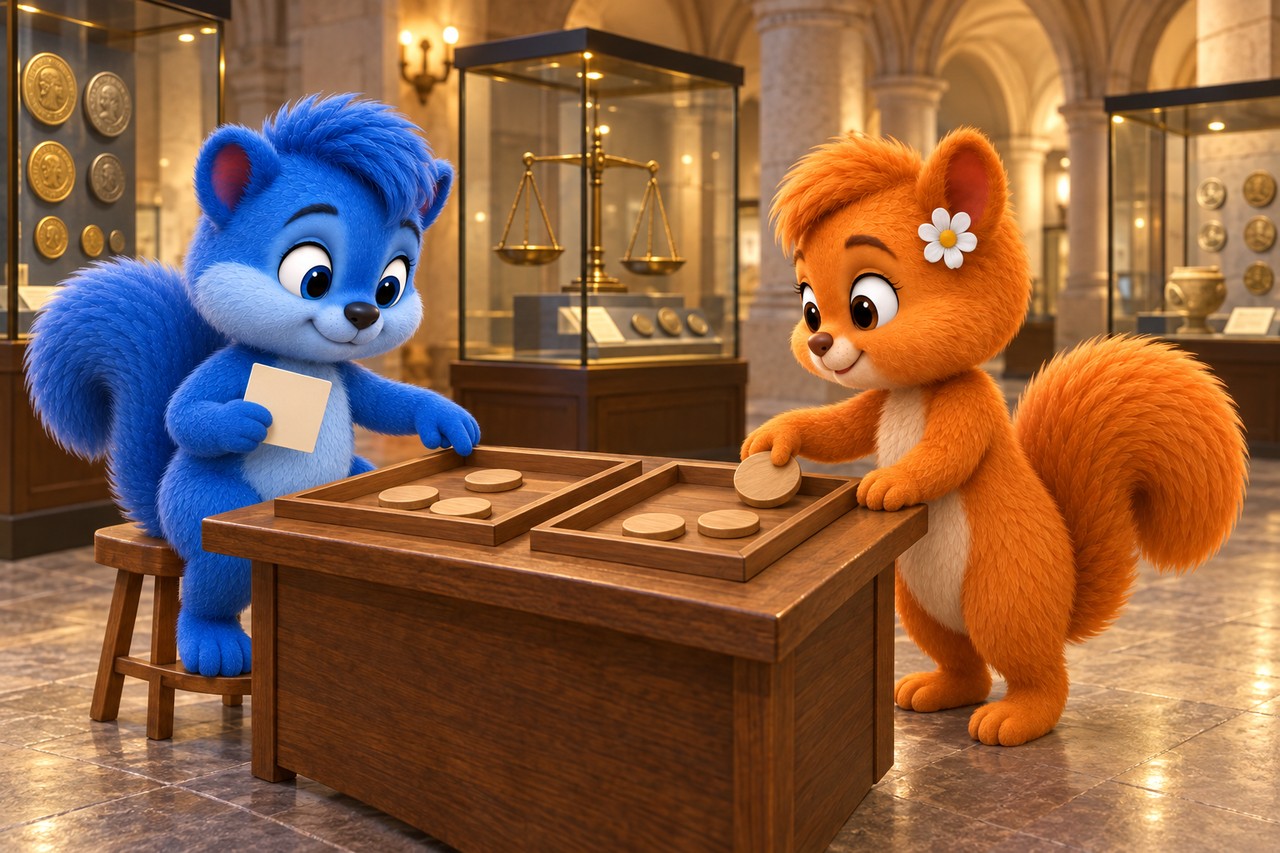
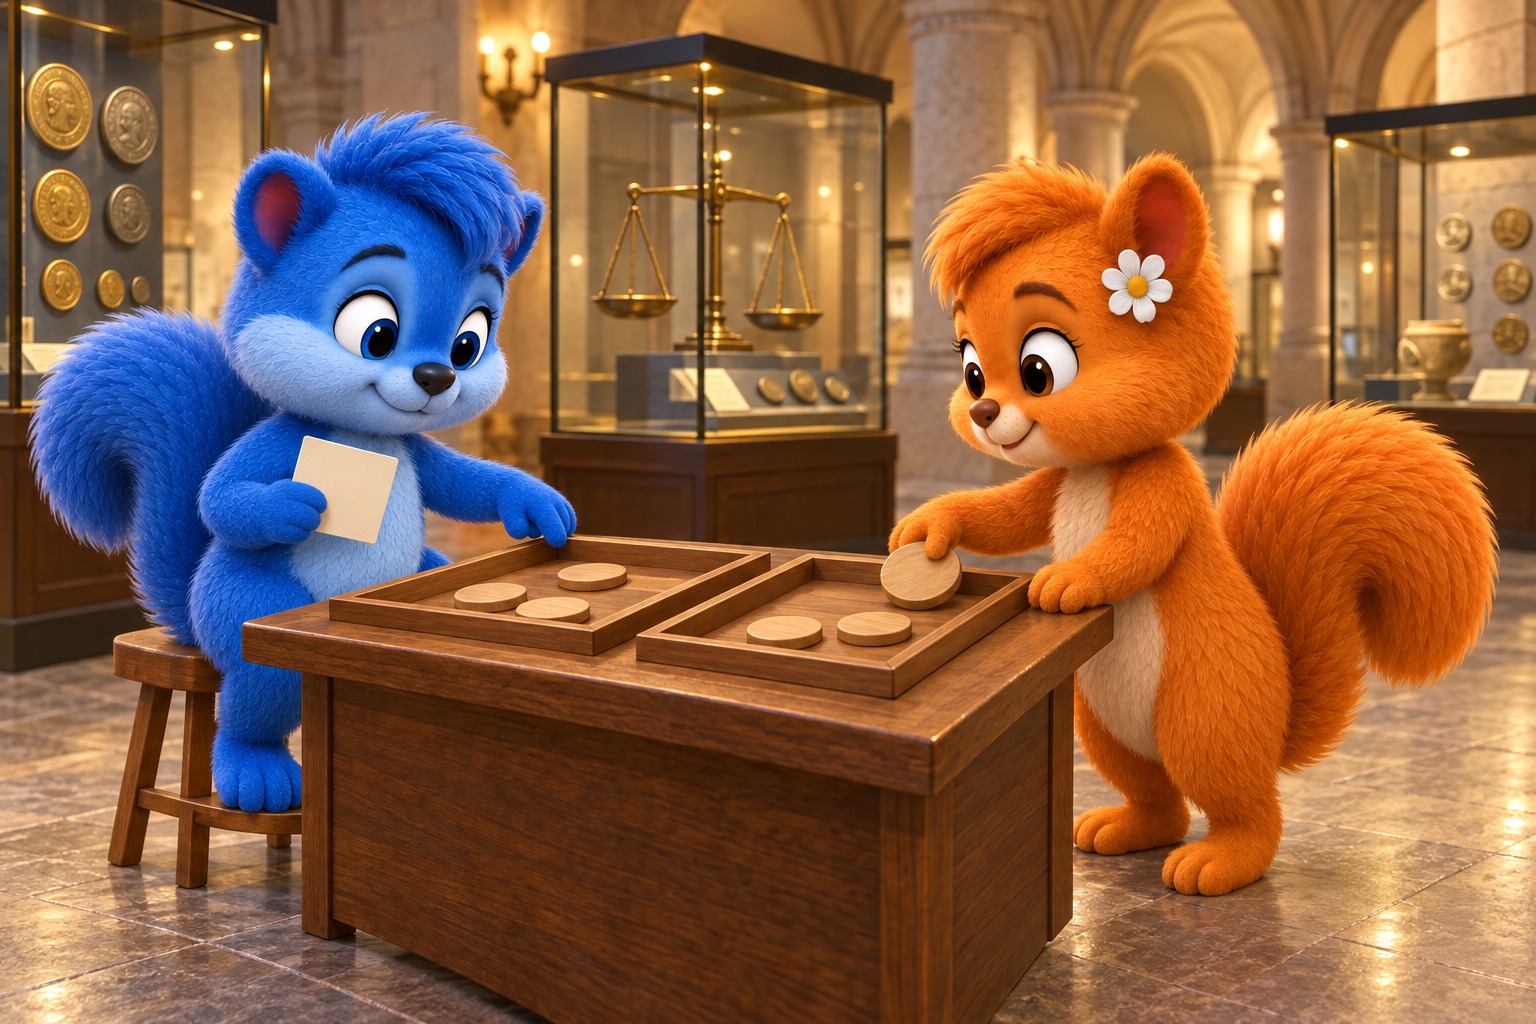
Puschel und Flauschi sortieren große Übungsmarken an einer Station im Geldmuseum. Eigene Lernszene mit Holzmarken; keine echten Münzen. Rechenzahlen nur im getrennten Erklärmodell. Mit KI gestaltete Illustration; keine Naturaufnahme.
Das zeigt das Erklärbild
Das Schaubild vereinfacht den Vorgang. Vergleiche zuerst die Formen und Pfeile. Du kannst die Bildwörter darunter größer nachlesen.
Bildbeschriftungen gut lesbar nachschauen
Hier stehen die Wörter und Sätze aus dem Schaubild darüber. Die ausführliche Erklärung folgt darunter.
- Fünf vorhanden, drei ausgegeben, zwei übrig
- 3 im Modell ausgegeben
- 2 weiterhin vorhanden
- 5 − 3 = 2
- Dieselben zwei Marken aufteilen:
- 1 zurückgelegt
- 1 frei verfügbar
- 2 = 1 zurückgelegt + 1 frei. Nichts doppelt zählen.
- Eigene erfundene Geldeinheiten; keine Preise oder Taschengeldempfehlung.
Eine erfundene Wuselszene
Puschel und Flauschi entdecken
Puschel legt zwei Wunschkarten vor seinen begrenzten Übungsbetrag. Zusammen kosten sie mehr, als er hat. Flauschi hilft ihm, Preise und Wünsche zu vergleichen. Er entscheidet sich für einen Plan und lässt den anderen Wunsch für später offen.
Schau genau hin
Im Geldmuseum sortieren Puschel und Flauschi große unbeschriftete Holzmarken in zwei Schalen. Puschel betrachtet eine kleine Planungskarte, Flauschi legt eine Marke ab. Historische Münzen und Waagen stehen geschützt hinter Glas.
Ein Beispiel zum Verstehen
Eigene Rechenübung ohne echtes Geld: Fünf große Marken stehen für fünf erfundene Geldeinheiten. Drei werden im Modell ausgegeben; zwei bleiben übrig. Wenn wir von diesen zwei eine für später zurücklegen, bleibt noch eine für weitere geplante Ausgaben frei. Die zurückgelegte Marke ist nicht verschwunden und kommt auch nicht zusätzlich hinzu. Schreibt den Ablauf auf: 5 − 3 = 2 und 2 = 1 zurückgelegt + 1 frei. Das sind Beispielzahlen, keine Empfehlung für Taschengeldhöhe oder Preise.
Erkläre es selbst
Was hilft beim Planen mit einem begrenzten Betrag?
Wähle a), b) oder c) und begründe deine Wahl.
- a)Geld zum Sparen gleichzeitig für einen Kauf einplanen.
- b)Preise, eigene Wünsche und Zurücklegen vergleichen.
- c)Zuerst alle Wünsche auswählen und die Preise erst nach dem Kauf vergleichen.
Erklärung zeigen
Richtig ist b): Preise, eigene Wünsche und Zurücklegen vergleichen.
Mit einem begrenzten Betrag kannst du planen: Was ist dir wichtig, was kostet es, und was möchtest du zurücklegen? Nicht alles geht gleichzeitig. Familien regeln Taschengeld unterschiedlich; Geldbesitz ist kein Maß für den Wert eines Menschen.
Genauer entdecken
Hier findest du längere Erklärungen und weitere Einzelheiten. Ihr könnt sie gemeinsam entdecken.
1. Taschengeld als Übung verstehen
Taschengeld kann Kindern helfen, erste eigene Erfahrungen mit Geld zu sammeln. Das Deutsche Jugendinstitut betont regelmäßige Absprachen und Gespräche über die finanzielle Situation der Familie. Wichtig ist auch zu klären, wofür der vereinbarte Betrag gedacht ist. Unser Modell legt keine richtige Summe für alle Familien fest.
Dazu geprüft: [1]
2. Einnahmen und Ausgaben notieren
Einnahmen sind Beträge, die hinzukommen; Ausgaben sind Beträge, die wir verwenden. Ein einfaches Heft oder eine Tabelle kann helfen, den Überblick zu behalten. Wir notieren tatsächliche Ausgaben und vergleichen sie mit unserem Plan. So sehen wir eher, wohin ein begrenzter Betrag geht.
Dazu geprüft: [2]
3. Einen Wunsch und ein Sparziel trennen
Sparen heißt hier, Geld für später zurückzulegen. Für einen größeren Wunsch können wir überlegen, wie viel schon vorhanden ist und wie viel noch fehlt. Gemeinsames Besprechen hilft beim Planen und Warten. Wie viel eine Familie geben kann und möchte, unterscheidet sich; es gibt keinen für alle passenden Betrag.
Dazu geprüft: [3]
4. Mit den vorhandenen Mitteln planen
Ein Budget ist unser Plan für einen begrenzten verfügbaren Betrag. Was wir ausgeben, steht danach nicht zugleich für einen anderen Wunsch bereit. Zurückgelegtes Geld ist weiterhin vorhanden, wird aber für später vorgesehen. Wir trennen daher in unserem Papierplan verfügbare, ausgegebene und zurückgelegte Beträge und zählen nichts doppelt.
Dazu geprüft: [2]
Eine freiwillige Frage zur Vertiefung
Du darfst in der längeren Erklärung darüber nachlesen. Das ist eine Zusatzaufgabe für Interessierte.
Eine Zusatzfrage
Warum dürfen wir eine zurückgelegte Marke nicht gleichzeitig als frei ausgebbar zählen?
Antwort entdecken
Weil es dieselbe vorhandene Marke ist. Zurücklegen schafft kein zusätzliches Geld. Wenn wir sie im Plan für später reservieren, müssen wir sie von dem noch frei verfügbaren Teil unterscheiden.
Bilder und Quellen für Erwachsene
Quellen zum Nachlesen
Sachinformationen am 12. Oktober 2026 mit den folgenden Fachquellen abgeglichen. Die Wusel-Szene ist erfunden; Vergleiche und vereinfachte Modelle werden ausdrücklich erklärt. Quellen auf Deutsch und Englisch.